Pesquisa com 2.482 endividados (2026): quanto devem, o que trava e o que querem resolver
Não é estimativa de birô nem de banco. São respostas diretas de quem está devendo, coletadas entre junho e setembro de 2026. Os números estão abertos e podem ser citados com a fonte.
⚡ Resposta rápida
Em pesquisa com 2.186 pessoas endividadas (respostas até 06/09/2026), 57% devem mais de R$ 50.000,00 e 39% têm renda familiar de R$ 10.000,00 ou mais. A maior trava não é falta de dinheiro: 44,6% dizem "não sei por onde começar" e 30,2% "não tenho dinheiro nem para pagar um acordo". 82% querem resolver em até 30 dias. O material mais pedido foi um checklist de negociação banco a banco (49,4%). Fonte: Nádia Pace, contadora (CRC), método Viva Sempre Com Dinheiro.
Os números principais
44,6%
não sabem por onde começar
57%
devem mais de R$ 50 mil
82,1%
querem resolver em até 30 dias
A pesquisa ouviu 2.482 pessoas endividadas ao longo de 2026, em cinco medições sucessivas. A primeira tinha 64 respostas; a última, 2.482. Entre uma e outra, nenhum dos números que decidem mudou de posição — o que indica estabilidade do padrão, não oscilação de amostra.
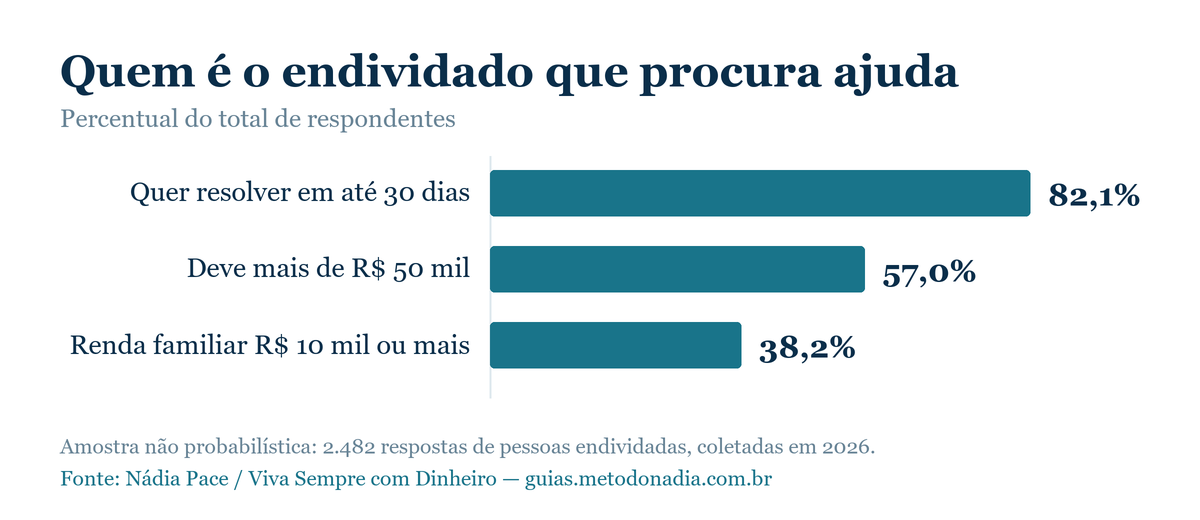
O dado de renda é o que mais contraria a expectativa: 38,2% declaram renda familiar de R$ 10 mil ou mais. Endividamento alto não é sinônimo de renda baixa — é, com frequência, consequência de crédito caro sobre renda média.
O que trava: não é dinheiro, é ordem
Perguntadas sobre a maior dificuldade, as respostas se concentram em dois pontos — e o primeiro não tem relação com falta de dinheiro.
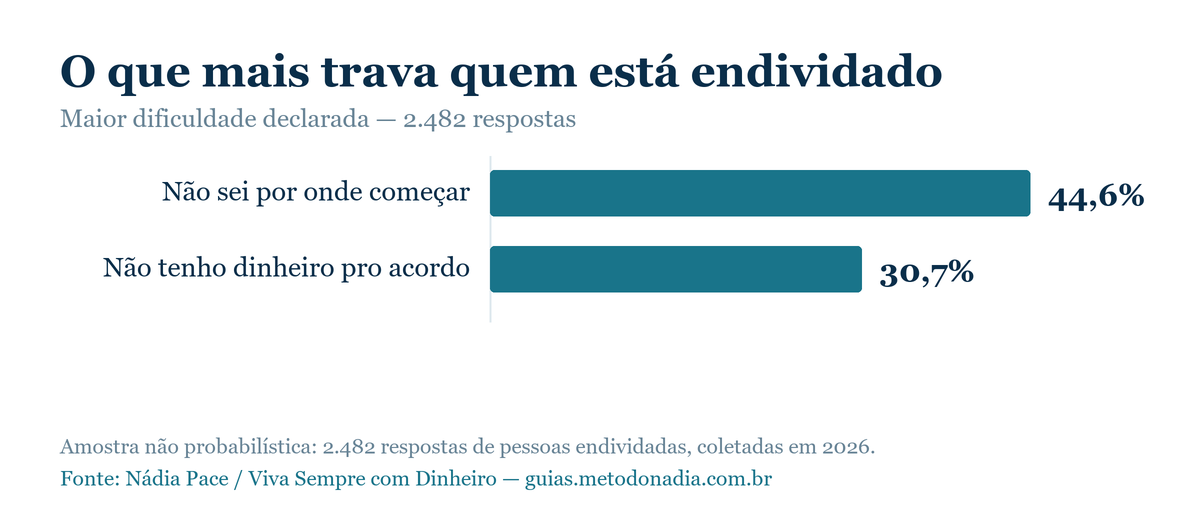
44,6% respondem "não sei por onde começar", contra 30,7% que apontam falta de dinheiro para o acordo. A paralisia aparece antes da restrição financeira — e isso muda o que ajuda de verdade: ordem e informação pesam mais que mais crédito.
A expressão que o público usa espontaneamente para descrever o próprio quadro é bola de neve. Ela aparece nas cinco medições e em texto aberto, sem ser sugerida.
Tabela completa dos indicadores
| Indicador | Percentual |
|---|---|
| Querem resolver em até 30 dias | 82,1% |
| Devem mais de R$ 50 mil | 57,0% |
| Não sabem por onde começar (dificuldade nº 1) | 44,6% |
| Renda familiar de R$ 10 mil ou mais | 38,2% |
| Não têm dinheiro para o acordo (dificuldade nº 2) | 30,7% |
| Desconfiança como principal receio ao buscar ajuda | 14,3% |
Os dados agregados também estão disponíveis em formato CSV, sem qualquer informação individual de respondente.
O que as pessoas pedem: um checklist banco a banco
Entre as opções de material de apoio, a mesma escolha venceu nas cinco medições: um checklist de negociação banco a banco, com 52% das indicações na última rodada.
A preferência de formato também contraria o senso comum sobre consumo de conteúdo: texto e vídeo longo aparecem à frente de vídeo curto entre quem está endividado. Quem procura solução para dívida quer o passo completo, não o resumo.
Vale registrar o viés da pergunta: ela apresentava um teto de valor, o que infla todos os itens. Serve como ordem de preferência, não como disposição a pagar.
O maior receio antes de pedir ajuda
Perguntadas em texto aberto sobre o que as impediu de buscar ajuda antes, a resposta mais frequente foi a desconfiança, com 14,3% das menções — à frente de dúvidas sobre eficácia (7,9%).
É um dado com consequência prática para quem comunica nesse mercado: o obstáculo inicial não é preço nem ceticismo técnico, é desconfiança. Isso explica por que prova verificável e transparência de método pesam mais que promessa de resultado.
Metodologia
Os dados vêm de formulário aplicado ao público próprio de Nádia Pace entre 2026, em cinco medições sucessivas: 64, 490, 1.771, 2.186 e 2.482 respostas. Os números apresentados aqui são os da quinta e mais recente medição.
A amostra é não probabilística e autosselecionada. Quem respondeu já havia buscado conteúdo sobre dívidas, o que introduz viés de interesse. Por isso os resultados descrevem o perfil de quem procura ajuda para sair das dívidas — e não o conjunto dos inadimplentes do país.
Respostas de texto aberto foram categorizadas manualmente. Percentuais são arredondados para uma casa decimal e calculados sobre o total de respondentes de cada questão, que varia conforme a pergunta ser obrigatória ou opcional.
Nenhum dado individual de respondente é divulgado, e o arquivo CSV disponível contém apenas os totais agregados.
Para imprensa: como citar
Jornalistas, pesquisadores e criadores podem reproduzir os números, a tabela e os gráficos desta página sem pedir autorização. O que se pede é apenas crédito com link:
Pesquisa do Endividado Brasileiro 2026, realizada por Nádia Pace (Viva Sempre com Dinheiro), com 2.482 respostas. Disponível em guias.metodonadia.com.br/pesquisa-endividados-2026
Os dois gráficos estão em alta resolução e podem ser baixados diretamente: perfil do endividado e o que mais trava. Os dados agregados estão em CSV.
Para recortes adicionais, cruzamentos específicos ou entrevista, o contato de imprensa está na página da autora.
Perguntas frequentes
Quantos brasileiros endividados devem mais de R$ 50.000,00? ▾
Nesta pesquisa com 2.482 pessoas endividadas que buscavam ajuda (2026), 57% declararam dever mais de R$ 50.000,00 e 657 pessoas (no corte de 1.771 respostas) declararam dever mais de R$ 100.000,00. O número descreve quem está endividado e procurando solução, não toda a população.
Qual a maior dificuldade de quem está endividado? ▾
"Não sei por onde começar", com 44,6% das 2.482 respostas. A segunda é "não tenho dinheiro nem para pagar um acordo", com 30,2%. Falta de dinheiro não é a trava principal; falta de ordem é.
Quem está endividado no Brasil ganha pouco? ▾
Não necessariamente. 39% dos respondentes têm renda familiar de R$ 10.000,00 ou mais. Entre os alunos do corte de junho de 2026 aparecem médicos, advogados, servidores públicos e professores aposentados. Dívida alta é problema de classe média também.
Em quanto tempo as pessoas querem resolver as dívidas? ▾
82% querem resolver em até 30 dias, e 609 pessoas marcaram "urgente, esta semana". A urgência é alta porque a maioria já está com o nome negativado ou com cobrança em andamento.
Essa pesquisa pode ser citada? ▾
Sim, com a fonte: "Pesquisa Perfil do Endividado 2026, Nádia Pace (contadora, CRC), 2.482 respostas até 06/09/2026". A amostra é não probabilística e descreve pessoas endividadas que buscavam ajuda.
Quer entender a ordem completa antes de negociar?
Nádia Pace preparou uma aula gratuita explicando o passo a passo que ela usa com quem está endividado — começando pela proteção da renda, que é o passo que quase todo mundo pula.
▶ Assistir à aula gratuitaAula online · gratuita · sem compromisso
Continue lendo
Como sair das dívidas
A maior parte dos guias sobre dívida é escrita por quem vende crédito. Este aqui é escrito por uma contadora q…
NegociaçãoQual dívida pagar primeiro? Os critérios que definem a ordem certa
Essa é a dúvida número um de quem está endividado. E a resposta popular — "pague a menor para se motivar" — co…
NegociaçãoBola de neve das dívidas
Chega um ponto em que a dívida cresce mais rápido do que qualquer esforço de pagamento. Não é falta de discipl…
Sobre quem escreveu este guia
Nádia Pace — Especialista em dívidas PF e PJ: auditora, contadora, consultora financeira e correspondente bancária. CRC 1SP273740, mais de 20 anos no mercado financeiro e passagens por Receita Federal e KPMG. Criou o método Viva Sempre Com Dinheiro, que já tem mais de 20 mil alunos.
Conteúdo revisado e atualizado em 13 de setembro de 2026.